青海旅游投资集团:以资本为纽带重构高原生态旅游价值链
青海省文化和旅游厅公开数据显示,2023年全省接待游客突破4600万人次,旅游总收入超过430亿元,恢复至疫情前水平的九成以上。在这组数字背后,一个以国有资本为主导、市场化运作为特征的旅游投资平台正在重塑青海旅游的产业格局——青海旅游投资集团(下称"青海旅投")正是其中的关键变量。本文从投资结构、景区开发、产业链整合三个维度,分析这一省级文旅投资主体的运作逻辑与行业价值。
一、省级文旅投资平台的职能定位与资本结构
青海旅投集团成立于全省旅游产业转型升级的政策窗口期,承担着旅游资源整合、基础设施投融资、重大项目招商三重职能。与传统景区运营企业不同,其业务边界覆盖旅游基础设施投资、景区开发运营、酒店住宿、旅行社地接、文旅项目招商等全链条环节,本质上是一个区域旅游产业的资本运作与商务服务平台。
从业务构成看,集团收入结构中基础设施投资与景区运营占据主导,同时通过下设酒店管理、旅行社、商务咨询等板块形成协同。这种"投资+运营+服务"的复合模式,与国内省级文旅集团(如陕西旅游集团、云南世博旅游集团)的演进路径高度相似,但因青海生态敏感度高、市场容量有限,其投资决策更强调生态红线约束与投资回收周期的平衡。
二、青海湖与茶卡盐湖:核心景区的开发逻辑
青海湖景区与茶卡盐湖是青海旅游的两张王牌。据青海湖景区保护利用管理局数据,青海湖年接待游客量长期占全省总量的较大比重,但长期存在基础设施承载能力不足、季节性波动剧烈、二次消费转化率低等结构性问题。青海旅投在青海湖景区开发中的角色,更多体现为环湖基础设施补短板与业态升级投资,包括游客集散中心、生态栈道、智慧票务系统等。
茶卡盐湖的案例更具代表性。这一景区凭借"天空之镜"的视觉符号在社交媒体时代迅速走红,年游客量一度突破300万人次,但高峰期单日承载压力与生态保护之间的矛盾突出。青海旅投参与的相关项目在开发中引入预约限流、盐湖生态监测、景区服务标准化等管理手段,为高原生态旅游的可持续开发提供了可参照的样本。这类项目的共同特征在于:投资重点从"建景区"转向"建能力",即通过基础设施投资提升承载上限,通过商务服务与运营管理提升单位游客价值。
三、产业链整合:从景区投资到地接服务与项目招商
旅游投资的回报周期长,单一景区门票经济的天花板明显。青海旅投的产业链整合路径主要体现在三个层面:
- 住宿与目的地服务:围绕西宁酒店预订需求与环湖住宿供给缺口,通过酒店板块投资与品牌合作提升中高端住宿供给,缓解旺季"一房难求"与淡季空置并存的结构性矛盾。
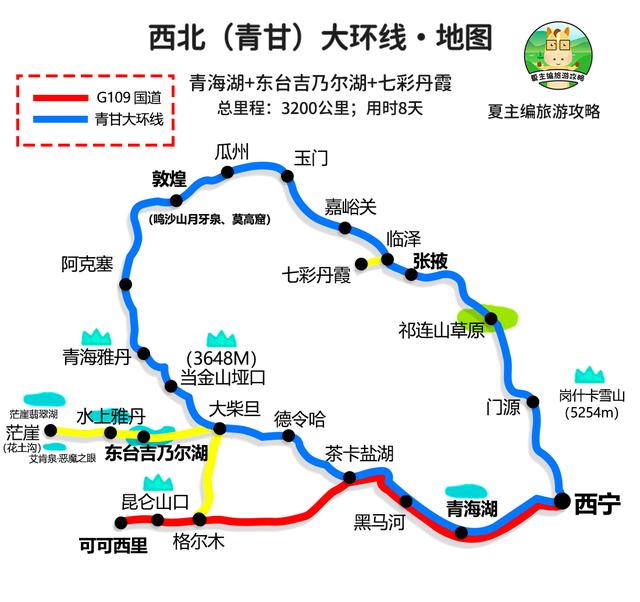
- 旅行社地接与自驾游线路开发:青海自驾游线路(如环青海湖、青甘大环线)已成为省外客源的主流出行方式,集团旗下地接资源通过线路产品标准化、司导服务规范化为自驾与团队游客提供落地服务支撑。
- 文旅项目招商与商务咨询:依托省级平台信用与资源整合能力,开展文旅项目招商、可行性研究、工程勘察设计协调等商务服务,吸引社会资本参与景区配套、文创开发、会展活动等细分领域。
这种整合的实质,是把分散的旅游资源转化为可投资、可运营、可评估的资产组合,从而提升整个区域旅游产业的资本吸引力。
四、高原生态旅游投资的约束条件与前景
需要客观指出的是,青海旅游投资面临三重约束:生态保护红线对开发强度的刚性限制、客源市场半径大导致的交通成本偏高、旅游季节性带来的现金流波动。行业研究普遍认为,高原生态旅游的出路在于"轻开发、重运营、强服务",即以最小的建设干预获取最大的体验价值,这与青海旅投在基础设施投资与商务服务端的布局方向一致。
从趋势看,随着青海打造国际生态旅游目的地战略的推进,省级文旅投资平台在资源整合、标准制定、招商引智方面的作用将进一步凸显。对于关注青海文旅项目招商的投资者与寻求西宁酒店预订、青海自驾游线路服务的游客而言,理解这一平台的运作逻辑,有助于更准确地判断青海旅游市场的供给质量与投资机会。